21.11.2019 |
Otto Handle
Die Begriffe Disruption und Digitaler Wandel lösten in den vergangenen Jahren Internet und Finanzkrise als Buzzwords vollständig ab und eröffneten einer neuen Generation von Consultern ein breites und höchst lukratives Tätigkeitsfeld.
Während der Buchhandel zwischenzeitlich ausreichend digitalisiert erscheint und immer neue hochkapitalisierte Digitalisierungs-Unicorns mit teils in europäischen Augen höchst fragwürdigen Methoden den Markt von der Urlaubsübernachtung bis zum Taxidienst überschwemmen, erscheint das Bauwesen in vielen Zeitungsberichten als letzter verknöcherter Dinosaurier, als gallisches Dorf des Widerstandes gegen jede Form von Modernität, Bits und Bytes.
Mitnichten.
Ein leidlich bekannter österreichischer Popsänger meinte mal, wer sich an die Achtziger erinnert, der hat sie nicht erlebt. Als Jugendlicher jener Zeit durfte ich die beginnende Digitalisierung der Bauwirtschaft aus erster Hand erleben und mit ähnlich rebellischen Berufseinsteigern den Altvorderen beweisen, dass sich mit digital abgebildeten Linien und Zahlenkolonnen viel schneller als zuvor Pläne, Ausschreibungen, Angebote und Abrechnungen erzeugen lassen.
Die überraschten Altvorderen nahmen dies erfreut zur Kenntnis, konnten sie doch nun die ungeliebte Handarbeit den jungen Wilden mit ihren CAD-Systemen, Kalkulationsprogrammen und Bausoftwaresystemen überlassen.
Der Sorge, sich selbst wegzurationalisieren, wurde umgehend durch eine Ausweitung von Plan- und Schriftverkehr abgeholfen, deren exponentielles Wachstum mit der Geschwindigkeit der technischen Veränderung problemlos mithalten konnte. Heute verwaltet eine ähnliche Menge kompetenter Mitarbeiterinnen und Mitarbeiter dieselben Gebäude-Errichtungsprozesse mit einer drastisch größeren Menge an Daten und Papier dank neuester Technologien in derselben Zeit wie in den Siebzigern.
Der Digitalisierung der Bauwirtschaft und der daraus resultierenden explosiven Entwicklung baubegleitender Vertragswerke folgend, entstanden neue Berufsfelder wie das sogenannte Claim Management. Hochschulen bieten diese Kunst der professionellen Konfliktaustragung auf der Baustelle als eigenen Studiengang an, basierend auf immer detaillierteren Dokumentationen und Schriftsätzen, deren Verarbeitung ohne moderne IT-Technologie schon lange nicht mehr möglich wäre. Die Rechtsberatungs- und Gerichtskosten erreichen inzwischen bis zu 7 Prozent der Baukosten.
Disruptive Prozesse
Disruption im wirtschaftlichen Umfeld ist weder neu noch grundsätzlich abzulehnen. Im Gegenteil führt jede Form der erfolgreichen Innovation in halbwegs freien und marktwirtschaftlich orientierten Gesellschaften zwangsläufig zur Disruption, zur Ablösung einer schlechteren, unwirtschaftlicheren, vielleicht auch ökologisch fragwürdigen Methode durch eine neue mit Vorteilen im wirtschaftlichen oder auch umwelttechnischen Bereich.
Der angeschlagene Ruf der Disruption ergibt sich nicht aus der an sich wünschenswerten Erneuerung und Verbesserung, sondern aus dem meist damit verbundenen Verschwinden liebgewonnener oder auch nur als Arbeitgeber wichtiger Unternehmen, die den Erneuerungsprozess verschlafen haben.
Disruption ergibt sich meist aus einer oft drastisch veränderten Betrachtungsweise des Grundproblems. Versuche, Kutschen durch von Pferden gezogene Eisenbahnen zu ersetzen, konnten sich gegen den revolutionären Ansatz, auch gleich die Pferde gegen eine neue Technologie auszutauschen, nicht durchsetzen. Auch die glückliche Situation ausreichender Versorgung mit Unterwäsche und Textilien hat sich nur durch völlig anders arbeitende Maschinen anstelle vieler Hände von Näherinnen und Webern ermöglichen lassen.
Und disruptive Anbieter tauchen oft aus völlig unerwarteten Richtungen am Markt auf. Als größte Gefahr für das lukrative Geschäft mit benzingetriebenen Flotten-PKW der Außendienstmitarbeiterinnen und -mitarbeiter wird derzeit der elektrisch betriebene PKW angesehen. Möglicherweise ein schwerer Irrtum.
Tatsächlich entsteht die Disruption in diesem Bereich durch Hochleistungs-Internet und moderne Videokonferenzsysteme an jedem Schreibtisch, die einen Großteil der Fahrten zu Gesprächspartnern künftig obsolet machen werden und dadurch das Geschäft mit PKW-Flottenangeboten an der Wurzel angreifen.
Und wer hat es eigentlich zum Naturgesetz erklärt, dass 200.000 Büromitarbeiter täglich zwei Stunden aus dem Speckgürtel nach Wien fahren müssen, um dort an Büroarbeitsplätzen zu arbeiten, die mit Hilfe moderner Internetverbindungen genauso gut im ländlichen Raum – vor der Haustür der Mitarbeiterinnen und Mitarbeiter – möglich wären?
Auch dies ist eine ökologisch höchst sinnvolle Möglichkeit zur Disruption, an der künftig neben den Automobilherstellern möglicherweise auch die Wiener Parkraumbewirtschaftung¬ ganz ordentlich zu knabbern haben könnte.
Ist die digitale Disruption im Bauwesen schon im Gang?
Disruption ergibt sich aus neuen, geeigneteren Technologien und/oder dem intelligenteren Einsatz vorhandener Möglichkeiten mit daraus resultierenden Vorteilen für die Marktteilnehmer. Doch nicht jede neue Technologie mündet automatisch in disruptiven Prozessen. Viel häufiger fließen neue Technologien evolutionär flächendeckend in die Wirtschaftsfelder ein, ohne die vorhandenen Strukturen außer Kraft zu setzen.
Das Strahltriebwerk war gegenüber dem kolbengetriebenen Propeller zweifelsohne ein außerordentlicher Technologiesprung von erheblichem Nutzwert, insbesondere im Langstreckenverkehr. Trotzdem hat es weder die Herstellerlandschaft im Flugzeugbau noch die Überlebensrate der vorhandenen Fluglinien wesentlich beeinflusst. Der Kahlschlag erfolgte viel später, und aus ganz anderen Gründen.
Dem gegenüber verursachten mit dem iPhone und noch mehr dem Siegeszug des Android-Betriebssystems zwei technisch vergleichsweise unspektakuläre Entwicklungen den Untergang mehrerer Industriegiganten mit etablierten und technisch durchaus gleichwertigen Systemen – quasi über Nacht. Ein klassischer Disruptionsprozess, der zwar technologisch getriggert, in Wirklichkeit aber nur durch das kleine Detail ermöglicht wurde, dass mit den hinter IOS und Android liegenden App-Stores plötzlich jeder ganz einfach zum Softwareentwickler werden und damit potenziell viel Geld verdienen konnte.
Nachdem zumindest in Mitteleuropa bislang kein wesentlicher Strukturwandel des Bauwesens erkennbar ist, hat der bisherige digitale Wandel im Bauwesen ganz offensichtlich eher die Qualität einer evolutionären Entwicklung, und selbst das derzeit allgegenwärtige BIM ist weit von der disruptiven Kraft zum Strukturwandel im Bauwesen entfernt, die das iPhone in der mobilen Telekommunikation vorgelegt hat.
Doch das kann sich rasch ändern. Oder auch nicht.
Hinderungsgründe gegen eine disruptive Revolution im Bauwesen
Die Beharrungskräfte im Bauwesen sind systemimmanent. Kaum ein Industriesektor ist derartig intensiv in alle technischen, wirtschaftlichen, technischen, behördlichen und politischen Bereiche vernetzt und involviert wie das Bauwesen. Kaum ein Wirtschaftssektor hat sich mit derart vielen Rahmenbedingungen und Stakeholdern gleichzeitig auseinanderzusetzen und einen derart großen und vor allem langanhaltenden Einfluss auf unsere Lebenswelt wie das Bauwesen.
Die jahrzehntelang strikt eingehaltene Trennung von Planungs- und Ausführungsgewerken¬ und die ebenso strikte Trennung einzelner Planungsgewerke und einzelner Ausführungsgewerke voneinander durch Ziviltechnikergesetze und Gewerbeordnung, verbunden mit einem umfangreichen System von Normen und gesetzlichen Regelungen, stellen ein vergleichsweise starres, schwer disruptiv zu durchbrechendes Korsett dar.
Man mag einwenden, dass andere Länder durchaus disruptive Prozesse im Bauwesen bereits erlebt haben. Katerra ist ein derzeit weithin leuchtendes Beispiel aus den Vereinigten Staaten, bei dem man sich wundert, was alles möglich ist.
Die stark modularisierte Bauweise von Katerra zeigt tatsächlich erhebliche Möglichkeiten zur Effizienzsteigerung, stößt in Mitteleuropa aber auf regulatorische und baubehördliche Rahmenbedingungen, die eine Revolution aus dieser Ecke erfolgreich verhindern.
Modulare Bauweisen sind nichts grundsätzlich neues, Fertigteilhäuser oder auch das erfolgreiche deutsche Unternehmen Goldbeck zeigen den Effizienzvorteil derartiger Verfahren auch in Mitteleuropa. Der absolute Marktdurchbruch bleibt aber aus und wird insbesondere von Seiten der Architektur und Stadtplanung aufgrund der formalisierten Einschränkungen in der Gestaltung auch gar nicht unbedingt gewünscht.
Am Beispiel BIM wird neben der kleingliedrigen Unternehmensstruktur auch noch ein zweites Strukturproblem ersichtlich, welches nicht unmittelbar gelöst werden kann.
BIM als Methode der mehrdimensionalen Planung, basierend auf digital abgebildeten Objekten, die mit Informationen aufgeladen über den gesamten Gebäudelebenszyklus zur Verfügung gestellt wird, stellt einen wesentlich bedeutsameren Paradigmenwechsel dar als die simple Linienanalogie der CAD-Systeme in den Achtziger Jahren.
Hat man damals einfach nur das Werkzeug Tuschefeder durch ein anderes, bequemeres Werkzeug ersetzt, erfordert BIM einen völlig anderen gedanklichen Zugang zur Planungstätigkeit und ist dadurch wesentlich schwerer über viele Planungsmitarbeiter auszurollen.
Tatsächlich stellen heute weder die Technologie noch die Kosten den wesentlichen Engpassfaktor bei der Verbreitung von BIM dar, sondern hauptsächlich die kurzfristige Verfügbarkeit ausreichender, geschulter Personalressourcen. Eine Situation, die tatsächlich zur Disruption einladen würde. Doch dazu später.
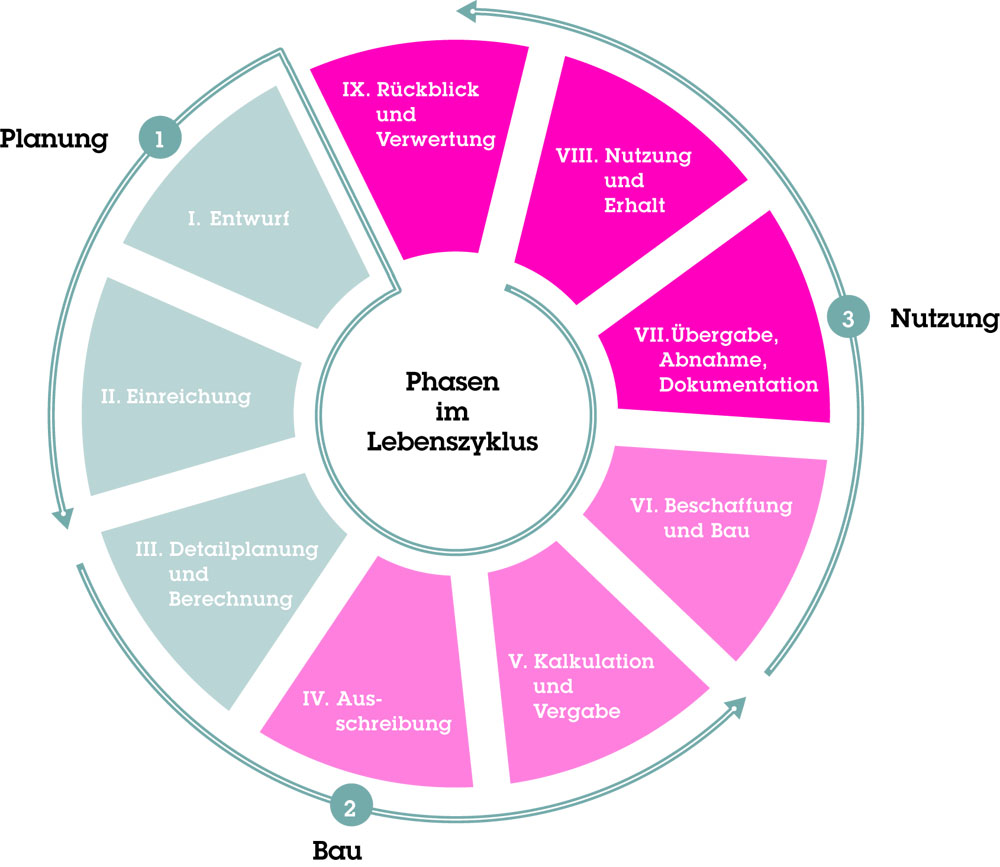
Phasen im Lebenszyklus eines Gebäudes (Bild: Otto Handle, inndata GmbH)
Ökonomische und ökologische Potenziale
Das Bauwesen verantwortet 80 Prozent des Anlagevermögens, 40 Prozent des Ressourcenbedarfes und durch Heizung und vor allem Kühlung der Gebäude den zweithöchsten Anteil am österreichischen Energieverbrauch (1) – nur ein Viertel weniger als das gesamte Verkehrswesen.
Allein die von Planungs-, Prozess- und Organisationsmängeln verursachten Fehllieferungen von Baumaterial samt deren nachträglicher Entsorgung verantworten jeden zehnten LKW auf den Straßen Mitteleuropas.
Das Bauwesen zeigt also allein schon durch Hebung von fehlerbedingter Verschwendung enormes Potenzial zur sowohl ökonomischen als auch ökologischen Verbesserung.
Erlauben Sie mir beispielhaft zwei Bereiche mit hohem Verbesserungspotenzial darzustellen.
1. Baubegleitende Planung
Die bereits seit 2015 verfügbare österreichische BIM-Norm ASI A 6241-2 erfreut sich bei informierten Baugewerbetreibenden hoher Beliebtheit, was vor allem im Abschnitt „Phasenmodell¬“ begründet ist.
Vereinfacht gesagt stellt das Phasenmodell nach A 6241-2 die vertraglich vereinbare Regelung dar, wer wann wem welche Information verantwortlich für die nächsten Prozessschritte bereit zu stellen hat. Zusätzlich stellt die A 6241-2 über den ASI-Propertyserver (http://db.freebim.at) auch dar, wie diese Informationsbereitstellung in vereinheitlichter Form im BIM-Modell erfolgen soll.
Die Beliebtheit des Phasenmodells bei den Ausführenden entspringt der Hoffnung, dadurch die unheilige Allianz zu durchbrechen, die den Gewerbetreiben aus der Kombination von baubegleitender Planung und dem System der Prüf- und Warnpflicht oft existenzbedrohend gegenübersteht.
Der harmlose Begriff „Baubegleitende Planung“ bedeutet bekanntlich nichts anderes als die verspätete Festlegung oder nachträgliche Änderung von ausführungsrelevanten Informationen während der Bauphase – absolutes Gift für jeden Beschaffungs-, Verteilungs- und Ausführungsprozess und damit einer der schlimmsten Treiber von Mehrkosten und Qualitätsmängeln.
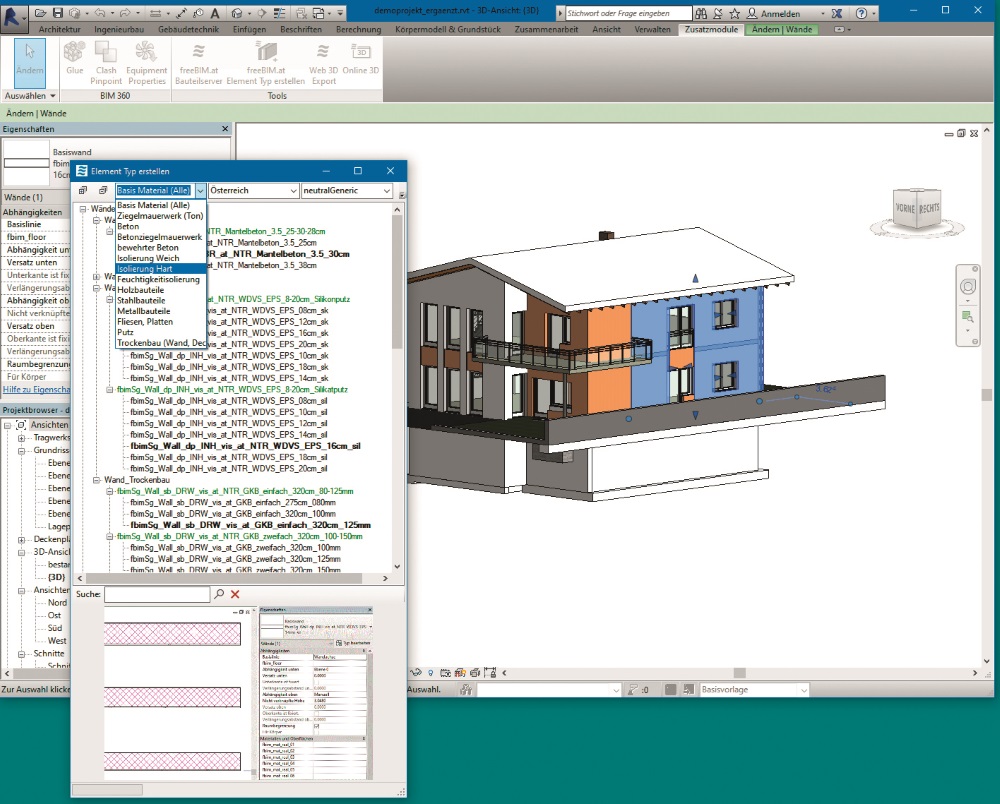
Der österreichische Merkmalserver ist schon in viele BIM-Projekte integriert (Bild: Otto Handle, inndata GmbH)
2. Materialversorgung und Verteilung
Das Bauwesen basiert auf einem grundsätzlich dreistufigen Vertriebssystem (Erzeuger – Händler – Ausführender), das zunehmend hinterfragt wird. Derzeit existieren zwei widersprüchliche Thesen über die anzunehmenden Auswirkungen der Digitalisierung auf dieses dreistufige Vertriebssystem. Eine These geht von einem völligen Bedeutungsverlust des stationären Baustoffhandels aus, die andere davon, dass aus einem wohl unvermeidlichen Konzentrationsprozess eine weiterentwickelte Art des Baustoffhandels entstehen wird, die auf Basis durchgängiger digitaler Prozesse eine unerlässliche Funktion als Process Owner der Logistik- und Verteilprozesse erfüllen wird.
Nun wäre man aufgrund belastbaren Datenmaterials überrascht, wie gering selbst bei versandfähigen Konsumgütern der Anteil des Onlinehandels heute – über zwanzig Jahre nach Beginn des Internet-Hypes – immer noch ist, der sich über viele Produktbereiche hinweg noch im niedrigen zweistelligen, oft sogar nur einstelligen Prozentbereich bewegt.
Das deutsche Marktforschungsunternehmen Gesellschaft für Konsumforschung (GfK) prognostiziert bis 2025 eine Verdoppelung des Online-Anteils am gesamten Einzelhandelsumsatz auf rund 15 Prozent (2).
Anders ausgedrückt: Über dreißig Jahre nach Einführung des World Wide Web in Österreich werden im Jahr 2025 immer noch 85 Prozent der Umsätze des Einzelhandels stationär erfolgen. Sagt GfK.
Zum Vergleich: Vereinzelt erreichen marktführende Baustoffhandelsunternehmen bereits heute ein digital abgewickeltes Umsatzvolumen von etwa 12 Prozent ihres gesamten Umsatzes.
Diese Zahlen ergeben sich aber nicht nur aus Online-Shops, sondern vor allem aus der technologischen Entwicklung hin zur durchgängigen Prozessintegration über die Vertriebskette hinweg. Ein Bereich, in dem unser Unternehmen inndata in Österreich seit 20 Jahren seine Brötchen verdient.
Die ökologische Relevanz digitalisierter durchgängiger Lieferketten ergibt sich vor allem¬ aus der Möglichkeit, Fehl- und Leerfahrten der überwiegend straßengebundenen Materialtransporte zu vermeiden und den Auslastungsgrad der einzelnen LKW-Fahrten zu erhöhen. Ökonomisch ist zusätzlich die Möglichkeit zeitgerechter Anlieferung und Verteilung der Materialien vor Ort bei gleichzeitiger Entlastung der Materiallager vor Ort relevant.
Laut Höfler (3) entfallen nur 31 Prozent der Arbeitszeit der ausführenden Mitarbeiter auf der Baustelle auf die Haupttätigkeiten, aber über 20 Prozent auf Materialmanipulationsprozesse. Was kann ein disruptiver Anbieter hier besser machen?
Disruption oder langsamer Strukturwandel
Auch in Mitteleuropa finden sich durchaus Anbieter, die auf disruptive Weise einem allgemeinen Strukturwandel im Bauwesen zuvorkommen und erfolgreich auf diesem Weg sind. Neben der bereits erwähnten Firma Goldbeck sind es vor allem einige gewerbliche und industrielle Bauunternehmen, die sich zunehmend vom Vertragsbau verabschieden und stattdessen als vertikal integrierter Gesamtanbieter auftreten. Hier kommen zunehmend Early Involvement- und Totalunternehmer-Vertragsmodelle zum Einsatz.
Derartige Anbieter zeichnen sich durch einen hohen Integrationsgrad einer großen Anzahl verschiedenartiger Teilleistungen im eigenen Haus oder über eingegliederte Tochterunternehmen aus.
Der Ansatz, das Projekt schon in der Planungsphase (early involvement) komplett zu übernehmen und womöglich bis zu Bewirtschaftung und Facility Management dauerhaft auf Basis eines digitalen Gebäudemodelles zu betreuen, kann mit Sicherheit disruptiv wirken.
Inwieweit dieser Ansatz auch die Kraft hat, einen vollständigen Strukturwandel im Bauwesen auszulösen, ist jedoch strittig. Dagegen sprechen die hohe Anzahl kleiner bis sehr kleiner Planungsbüros und Gewerbefirmen und eine durchaus schlagkräftige und auch grenzüberschreitende Lobby für diese kleinen Unternehmen, insbesondere auch die intensive Unterstützung durch kammeralistische Systeme (4) in Deutschland und Österreich.
Der Ausgang ist offen. Die Annahme langfristiger Koexistenz beider Modelle erscheint aber zumindest nicht allzu gewagt.
Strukturerhaltende Wirkung disruptiver Prozesse
Wie bereits erwähnt, lädt beispielsweise der technologiebedingte vorübergehende Mangel an re-qualifiziertem Personal zur Disruption geradezu ein. Und tatsächlich besteht ein wesentlicher Marktvorteil von vorgenannten größeren Totalunternehmern gegenüber der kleinteiligen Planungswirtschaft darin, rasch mit dem bestehenden Personal hohe Effizienz und gute Ergebnisse mittels des Aufbaus hausinterner Standards zu erreichen, die für kleine Büros nicht leistbar wären.
Ähnliche Standardisierungsprozesse können überraschenderweise aber auch strukturerhaltende Wirkung entfalten.
Österreich befindet sich in der in Mitteleuropa einzigartigen Lage, mit der Ö-Norm A 6241-2 und dem ASI-Propertyserver (5) bereits seit Jahren über einen funktionierenden Standard für die Bereitstellung von BIM-Planungsleistungen zu verfügen, der es vielen am Markt agierenden Unternehmen inklusive der Baustoffindustrie ermöglicht, kooperativ zum Beispiel über den Bauteilserver (6) interoperable Parameterwelten, digitale Bauelemente und den Zugriff verschiedenster Softwareanwendungen darauf effizient bereit zu stellen.
Gleichzeitig besteht über den österreichischen Industriedatenpool (7) seit vielen Jahren eine intensive Zusammenarbeit von Baustoffindustrie und Baustoffhandel zur Harmonisierung und Bereitstellung von Produktdaten und digitalen Prozessen.
Die derzeitigen Bemühungen, diese Möglichkeiten über die Prozesskette für viele, auch kleinere Marktteilnehmer zusammenführen zu können, bieten die Chance, in sich verändernden Strukturen weiter zu prosperieren. Das Rennen ist offen. Und es wird spannend.
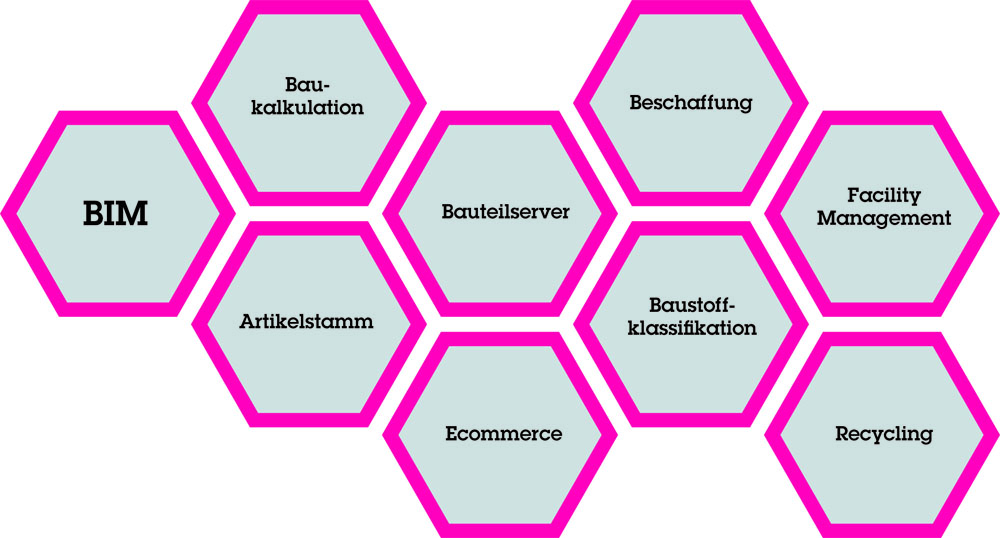
Digitale Prozesskette im Lebenszyklus eines Gebäudes (Bild: Otto Handle, inndata GmbH)
